物件検索/search
マイホームを買う前に!これだけは知っておきたい住宅ローン金利の種類
先日の飲み会で、先輩方にふと言われました。
先輩A 「今村君、それ遠慮のかたまりだよ!」
先輩B 「うんうん、遠慮のかたまりですね!」
僕 「・・・???」
「遠慮のかたまり」・・・?
(あれだきっと、幽☆遊☆白書の歌の「微笑みの爆弾」みたいなやつでしょ!)
先輩A 「飲み会とかで、みんなが遠慮して手を付けないで、
残ってる最後の1個を遠慮のかたまりって言うんだよ」
初めて聞きました。
遠慮のかたまりって皆さん使っているのでしょうか…。
先日、住宅ローンについてブログを書きました。
②では返済方法の分類を説明したのですが、
住宅ローンの金利の種類が大きく分けると3種類あるので、
今回は金利の種類について書きます。
金利の種類は3つあります。
①全期間固定金利型
②固定金利期間選択型
③変動金利型
①の全期間固定金利型はなんとなくイメージできそうですが、
②と③がよくわからない感じがします…。
順番に説明します。
…━━…━━…━━…━━…━━…━━…━━…━━…━━…━━……━━…━━…
①全期間固定金利型
→完済(最終回返済)までの金利が決定しているもの。
特徴
融資実行時または申込み時点で借入当初から完済までの金利が決定していて、
下記の2パターンがあります。
1:最初から最後まで金利が一定のもの
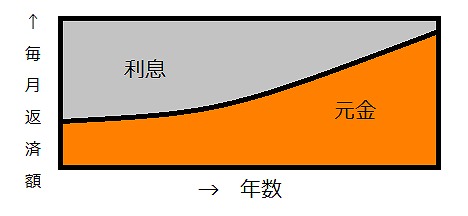
元利均等返済
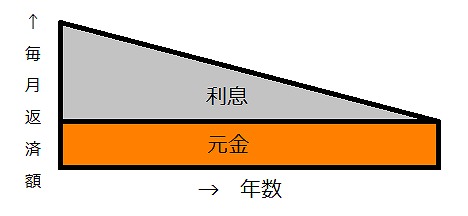
元金均等返済
2:当初一定期間の金利と当初期間経過後の金利が異なる段階金利のもの
(例:当初10年間と11年目以降の金利が異なるもの)
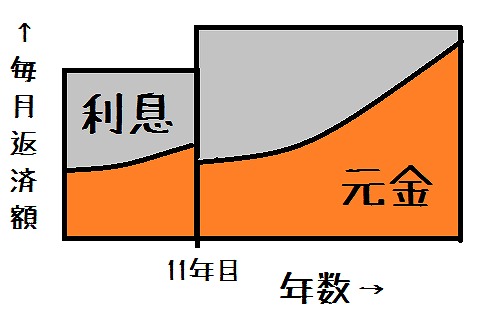
元利均等返済の場合
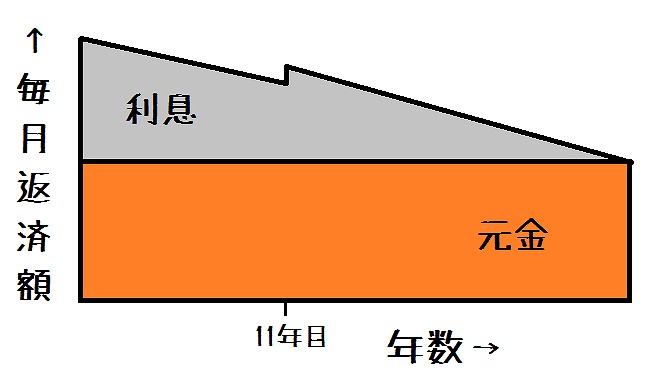
元金均等返済の場合
※段階金利は金利は途中で変更されますが、
変更後の金利は借入当初から決定されています。
メリット
・全期間の金利が確定しているので、全期間の返済額が確定し、
家計管理がしやすく、返済計画も立てやすい。
・低金利の時に借入をしたら長期にわたって、低金利のまま返済すれば良いので、
安心感が高い。
デメリット
・高金利の時に借入をしたら長期にわたって、高金利を払うことになる。
…━━…━━…━━…━━…━━…━━…━━…━━…━━…━━……━━…━━…
②固定金利期間選択型
→当初から一定期間の金利が固定されるもの。
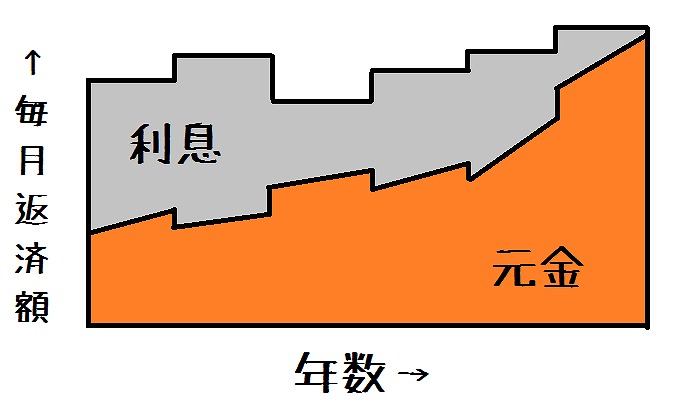
固定金利期間選択型
特徴
・多くの金融機関で取扱いがあり、
借入後の金利が固定される期間は2年、3年、5年、10年などがある。
・固定期間が終了した後に、
その時点の金利で再度、変動金利型か固定金利期間選択型を選択する仕組みである。
・固定期間終了後の金利は、
店頭金利から-0.3%、-0.5%など一定の割合で引下げしている商品が多い。
・固定金利期間が短いタイプほど金利が低めになっているため、
当初の金利に惑わされず、固定金利期間終了後の金利を確認することが大切である。
メリット
・一定期間の返済額は確定できる。
デメリット
・固定金利期間終了後の返済額が確定しないため、返済計画が立てにくく、不安が残る。
・固定金利期間終了後に金利が上昇すると、返済額が増加する。
・変動金利型と異なり、返済額の増加幅には上限が決まっていないので、
大幅な負担増になる可能性がある。
…━━…━━…━━…━━…━━…━━…━━…━━…━━…━━……━━…━━…
③変動金利型
→借入期間中において、半年ごとに金利が見直されるもの。
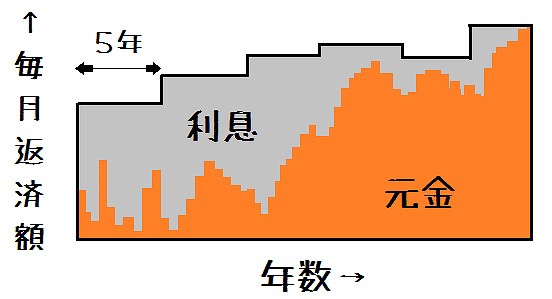
変動金利型
特徴
・返済額は5年ごとに見直され、(5年間は毎月返済額を変更しない)
その変動幅は従前の返済額の1.25倍までとしていることが多い。
・元利均等返済では、毎回の返済額の内訳は元金部分と利息部分に分けられるが、
半年ごとの金利の変更によって、その比率が変更される。
・返済額が5年ごとに見直される場合に、金利が上昇すると利息の割合が増えて、
元金がなかなか減らずに利息ばかりを支払うことが起こり得る。
メリット
・借入時の金利は一般的に固定金利型より低い。
・金利低下局面では、返済額が減少する場合が一般的。
デメリット
・金利が上昇したときに返済額も上昇する。
・将来の返済額が確定できず、返済計画が立てられない。
・金利が一定額以上に上昇してしまうと、未払い利息が発生してしまう。
ところで、未払い利息ってなんですの…??
→毎月の利息額が毎月の返済額を超える場合の超過部分の利息のこと。
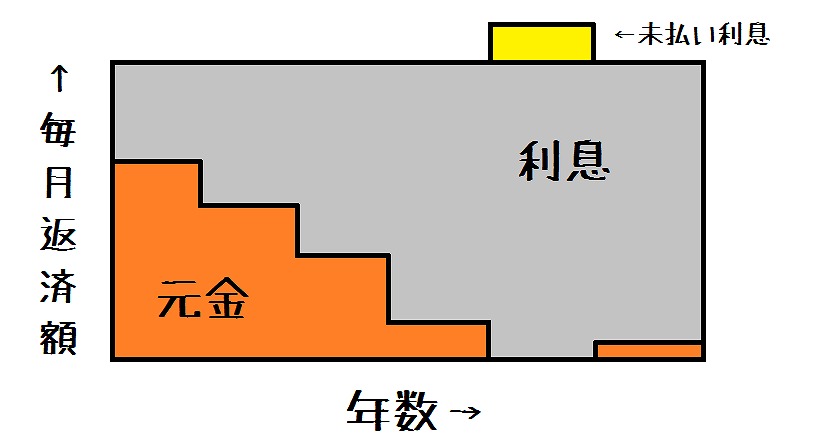
未払い利息は黄色の部分
金利が段階的に上がり、計算された利息額が、毎月返済額を超えると、
元金に1円も充当されず、残高が減らなくなってしまいます。
未払い利息は発生時に引き落としが行われなかった場合、
支払いは免除されず、後日精算しなければならなくなります。
※この未払い利息は元金均等返済を選択した場合は発生しません。
以上が住宅ローンの金利についての説明です。
ここで注意したいのは、
将来の金利の動向は誰にも予想がつかないということ。
変動金利型ではある程度の支払い余力がないと、
急な返済額の上昇に対応できないので
どの返済が「お得」なのかよりも、
金利が上昇した際に対策をとれるのかも検討しなければなりません。
個人的には毎月の返済額が決まっている全期間固定金利型が安心かな、
という印象を持ちましたが皆さんはいかがですか?
当初の金利だけではなく、返済額の総額や、
返済の期間など総合的に判断し、
個々人のライフプランや価値観に応じた返済方法を考えていきましょう!!
この記事に関連した記事
- そもそも住宅ローンって誰に相談するの?まずは住宅ローンアドバイザーにご相談を。 (2015.07.04)
- 10分でわかる!住宅ローン返済方法の仕組み (2015.06.01)
- あると便利!住宅ローンシミュレーションを追加しました!! (2015.05.28)
- 固定資産税を払いたくないので、売却したい方 (2024.07.27)
- 相続した実家の管理でお困りの方 (2024.06.25)
- 相続した不動産の買取か仲介で迷っている方へ (2024.06.22)
- 昨年不動産を売った方で売買金額が500万円の方はぜひご確認を!! (2022.02.04)
- 相続対策ってお金持ちの問題だと考えていませんか? (2020.10.14)
- 頭金は支払わない方が得する? (2020.10.07)
- 不動産投資で資産形成 (2020.10.06)
- コレでバッチリ!不動産の仲介手数料っていくらかかるの?(売買編) (2020.01.05)
- 不動産売買仲介手数料早見表 (2020.01.05)
- 不動産売買契約書には、収入印紙を忘れずに!意外な出費の1つ、印紙税って何? (2016.11.20)